Khi có nhu cầu giải quyết các vấn đề tài chính nhanh chóng, nhiều anh/chị thường lựa chọn dịch vụ cầm cố tài sản tại các cửa hàng uy tín như Cầm Đồ Anh Lộc Phát 8386. Tuy nhiên, một trong những bước quan trọng nhất nhưng lại hay bị bỏ qua chính là việc đọc và kiểm tra kỹ lưỡng các điều khoản trong hợp đồng cầm đồ. Việc nắm rõ từng nội dung không chỉ giúp anh/chị bảo vệ quyền lợi hợp pháp của mình mà còn tránh được những rủi ro, tranh chấp phát sinh trong suốt thời gian cầm cố tài sản.
Nền tảng pháp lý và thông tin cơ bản cần có trong hợp đồng
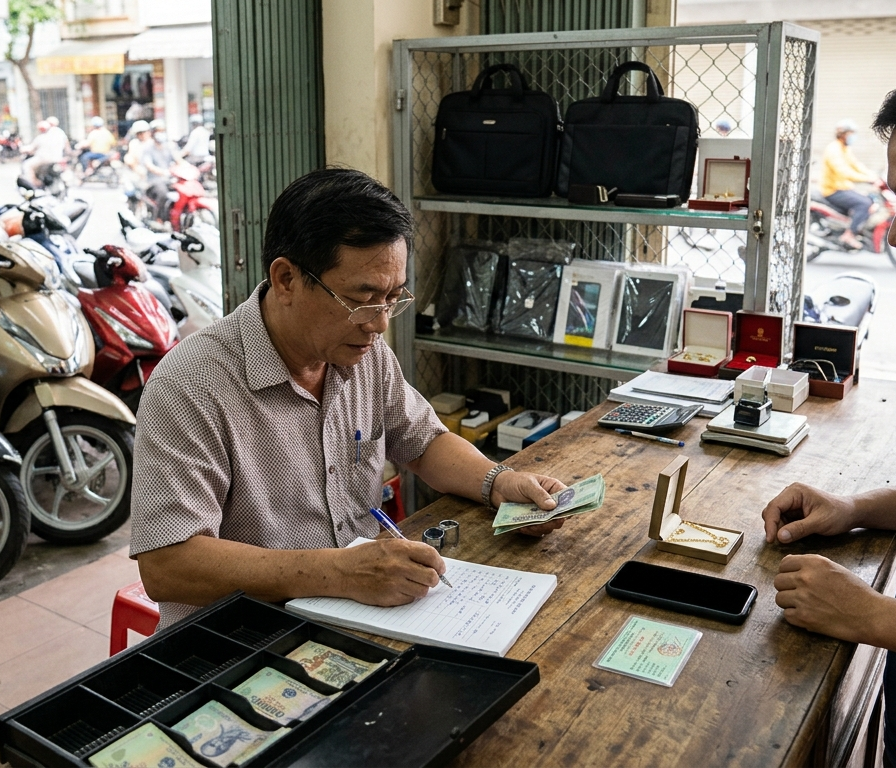
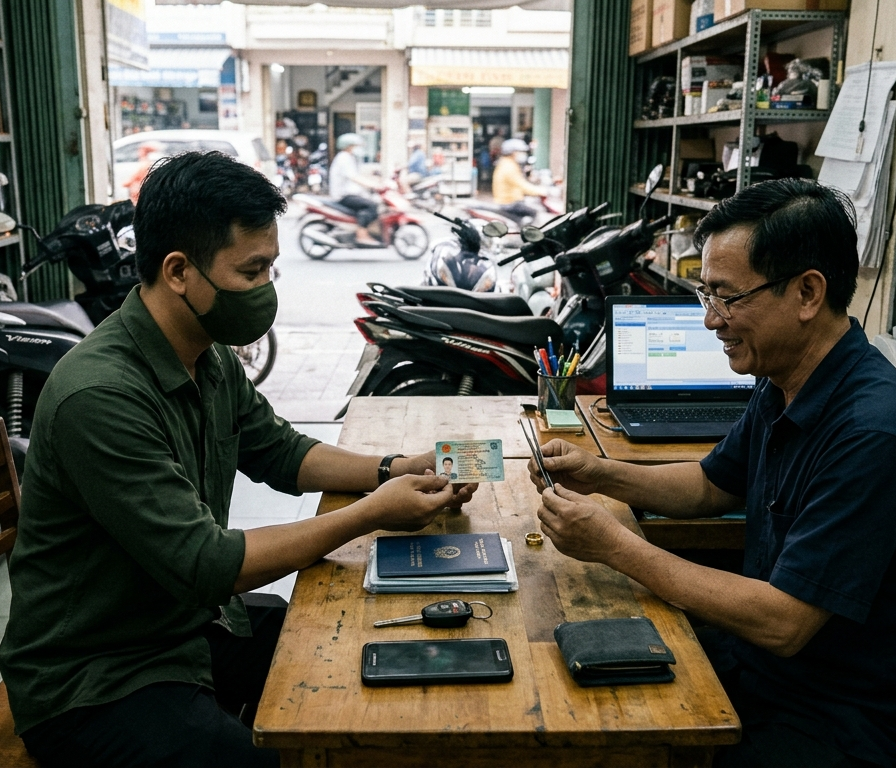
Hợp đồng cầm đồ thực chất là một văn bản thỏa thuận pháp lý giữa bên cầm tài sản và bên nhận cầm cố. Để văn bản này có hiệu lực và đảm bảo tính minh bạch, ngay từ phần đầu tiên, các thông tin định danh của cả hai bên phải được thể hiện rõ ràng và chính xác tuyệt đối. Anh/chị cần kiểm tra kỹ họ tên, số căn cước công dân, địa chỉ liên hệ và số điện thoại của cả chủ tiệm lẫn người mang tài sản đi cầm.
Thông tin định danh và địa chỉ giao dịch
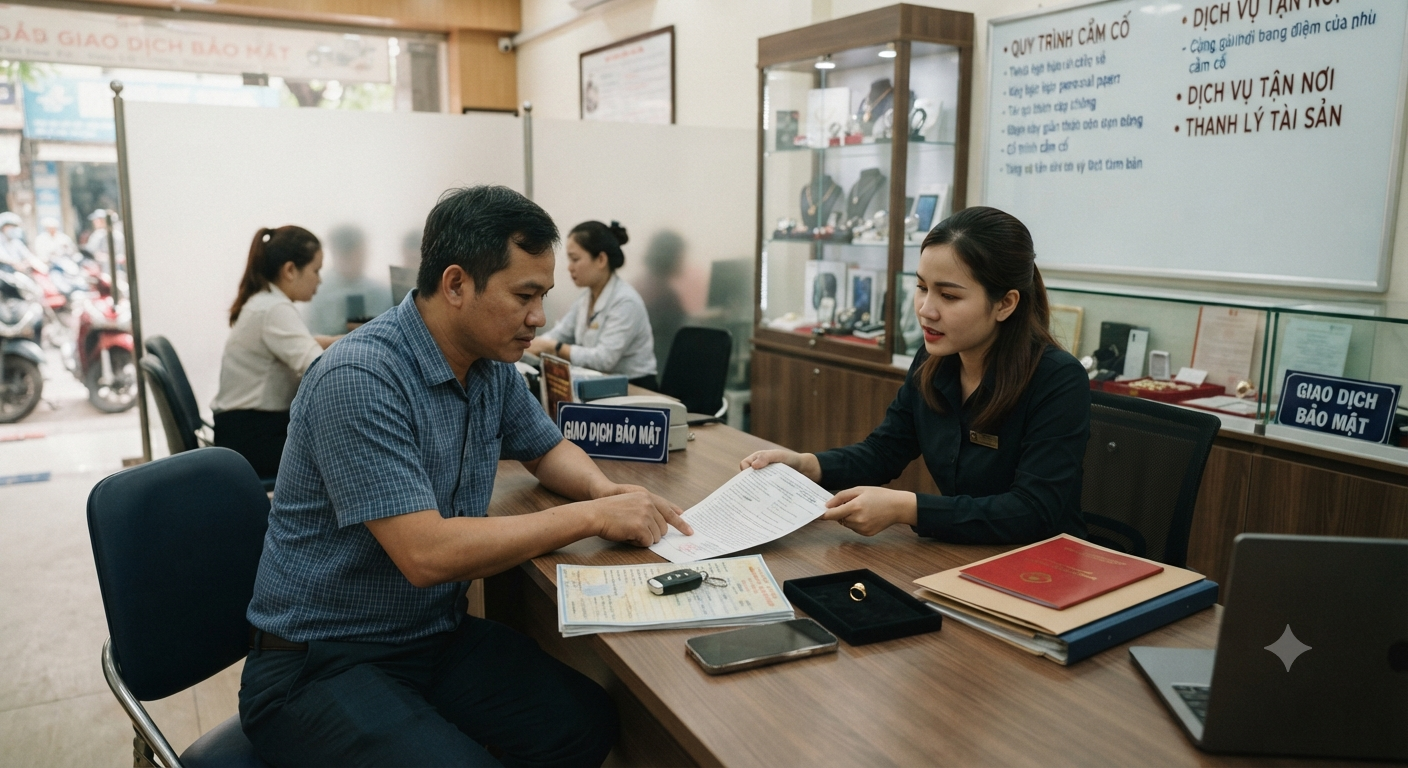
Việc xác thực chính xác thông tin cá nhân giúp tránh tình trạng tranh chấp chủ sở hữu sau này. Ngoài ra, địa chỉ của cơ sở nhận cầm cố cũng cần trùng khớp với giấy phép kinh doanh được cơ quan nhà nước có thẩm quyền cấp. Điều này tạo cơ sở pháp lý vững chắc nếu có bất kỳ vấn đề nào cần giải quyết liên quan đến pháp luật hoặc thỏa thuận dân sự giữa hai bên.
Thông tin chi tiết về tài sản cầm cố
Bên cạnh thông tin cá nhân, bản hợp đồng phải mô tả thật chi tiết về tài sản mà anh/chị đem cầm. Dù đó là xe máy, ô tô, điện thoại, laptop hay trang sức, đồng hồ, các đặc điểm nhận diện như hãng sản xuất, số sê-ri, tình trạng thực tế, số khung số máy (đối với phương tiện giao thông) đều phải được ghi chép rành mạch. Tránh tình trạng ghi chung chung khiến tài sản dễ bị nhầm lẫn hoặc đánh tráo các linh kiện bên trong trong thời gian lưu kho.
Các điều khoản tài chính và nghĩa vụ thanh toán cốt lõi
Phần cốt lõi khiến nhiều anh/chị quan tâm nhất chính là các điều khoản liên quan đến tiền bạc. Một hợp đồng cầm đồ chuyên nghiệp và minh bạch luôn phải ghi rõ ràng số tiền vay thực tế, thời hạn cầm cố cụ thể và cấu trúc biểu phí áp dụng. Anh/chị cần đọc thật kỹ các con số này để đảm bảo chúng hoàn toàn trùng khớp với thỏa thuận miệng ban đầu trước khi đặt bút ký.
Lãi suất, phí lưu giữ và các khoản phụ phí
Lãi suất là yếu tố then chốt quyết định tổng số tiền anh/chị phải trả khi chuộc lại tài sản. Theo quy định pháp luật dân sự hiện hành, mức lãi suất cầm đồ phải nằm trong khung giới hạn cho phép. Bên cạnh đó, anh/chị cần hỏi rõ về các khoản phí phát sinh khác như phí bảo quản tài sản, phí trông giữ xe hoặc phí phạt quá hạn nếu không thể thanh toán đúng hẹn. Mọi chi phí này phải được liệt kê minh bạch bằng văn bản, tuyệt đối không chấp nhận các thỏa thuận miệng mập mờ.
Thời hạn vay và phương thức gia hạn, đáo hạn
Thời gian của khoản vay cần được ấn định bằng ngày, tháng, năm cụ thể để anh/chị chủ động kế hoạch tài chính. Đồng thời, các điều khoản về việc gia hạn hoặc đáo hạn khoản vay cũng cần được quy định rõ ràng. Nếu đến hạn mà chưa thể thanh toán toàn bộ gốc và lãi, anh/chị có thể làm thủ tục gia hạn để kéo dài thời gian, tránh việc tài sản bị đem ra thanh lý quá sớm.
Quyền lợi, trách nhiệm của các bên và cách xử lý tài sản
Bên cạnh tiền bạc và thông tin tài sản, các điều khoản ràng buộc về trách nhiệm bảo quản cũng như phương án xử lý khi xảy ra rủi ro đóng vai trò cực kỳ quan trọng. Anh/chị cần nắm chắc quyền lợi của mình trong suốt thời gian tài sản nằm tại tiệm, ví dụ như quyền được niêm phong tài sản an toàn, không bị sử dụng trái phép và được hoàn trả nguyên vẹn sau khi hoàn tất nghĩa vụ tài chính.
Trách nhiệm bảo quản tài sản của bên nhận cầm
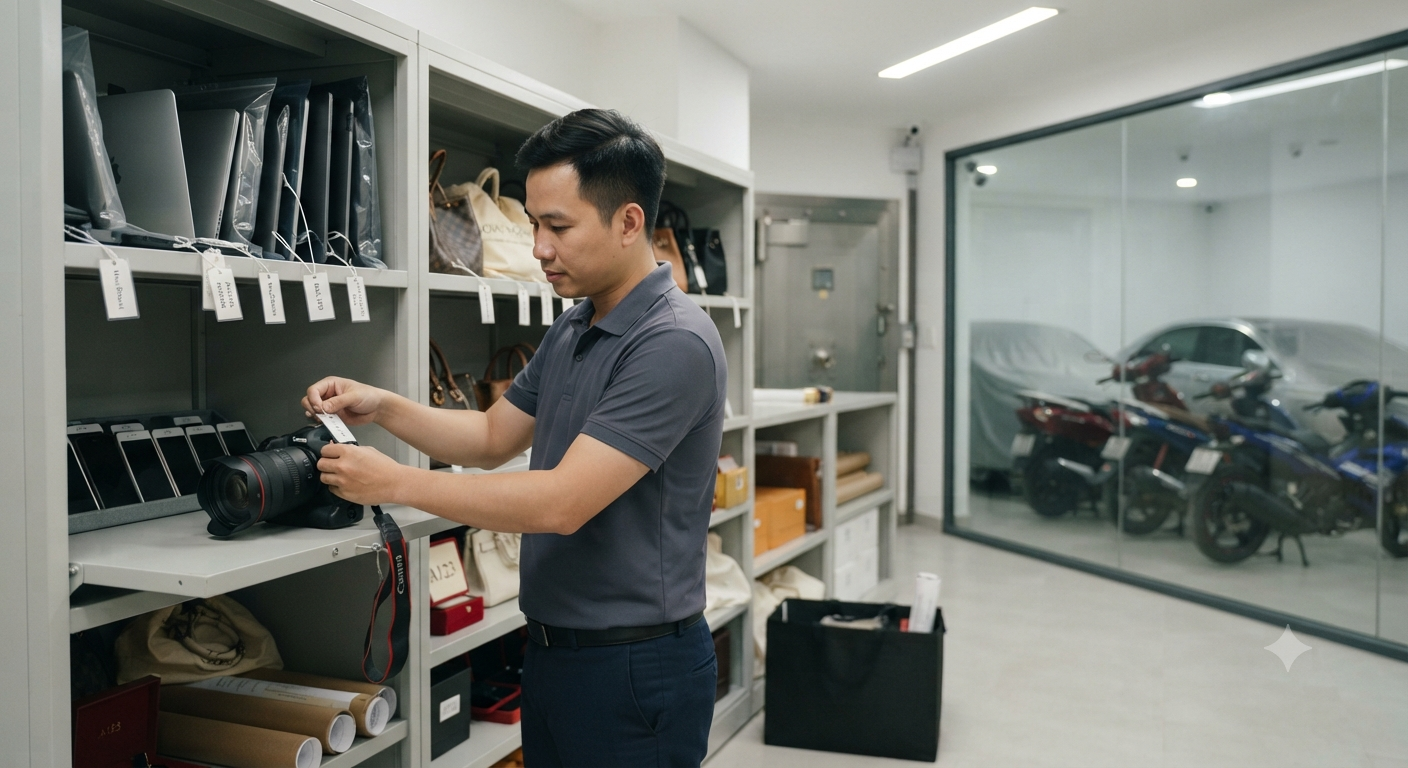
Cơ sở nhận cầm cố có trách nhiệm bảo quản tài sản của anh/chị ở trạng thái an toàn nhất, tránh tình trạng hư hỏng, ẩm mốc hay hao mòn do thời tiết. Hợp đồng cần ghi rõ cam kết đền bù nếu tài sản xảy ra sự cố cháy nổ, hư hỏng hoặc mất mát trong thời gian được lưu trữ tại kho của cửa hàng.
Quy trình xử lý tài sản khi quá hạn thanh toán
Đây là điều khoản nhạy cảm nhưng bắt buộc phải đọc kỹ để biết rõ giới hạn thời gian ân hạn. Nếu quá thời hạn thỏa thuận mà anh/chị không đến thanh toán hoặc không liên hệ gia hạn, cơ sở cầm đồ sẽ có quyền tiến hành thủ tục thanh lý tài sản để thu hồi vốn. Việc nắm rõ thời điểm và quy trình này giúp anh/chị chủ động hơn trong mọi tình huống tài chính phát sinh bất ngờ.
Câu hỏi thường gặp về hợp đồng cầm đồ
Những lưu ý quan trọng để tránh rủi ro khi ký hợp đồng
Trước khi đặt bút ký vào bất kỳ văn bản nào, anh/chị hãy đọc lại toàn bộ từ đầu đến cuối, chú ý kiểm tra xem có dòng chữ nào bị tẩy xóa, chỉnh sửa viết tay mà không có chữ ký nháy xác nhận của cả hai bên hay không. Tuyệt đối không ký vào các hợp đồng để trống các mục quan trọng như số tiền, lãi suất hay thời hạn. Sự cẩn trọng này chính là chìa khóa giúp anh/chị giao dịch an toàn, minh bạch và hiệu quả trong mọi tình huống.
Thông tin liên hệ
CẦM ĐỒ ANH LỘC PHÁT 8386
Địa chỉ: Trụ sở chính: 1079 Huỳnh Tấn Phát, P. Phú Thuận, TP. Hồ Chí Minh
Chi nhánh: 304 Phan Đình Phùng, Phường Cầu Kiệu, TP. Hồ Chí Minh
Hotline: 0986 019 979
Email: ctytnhhanhlocphat8386@gmail.com
Website: camdoanhlocphat8386.com